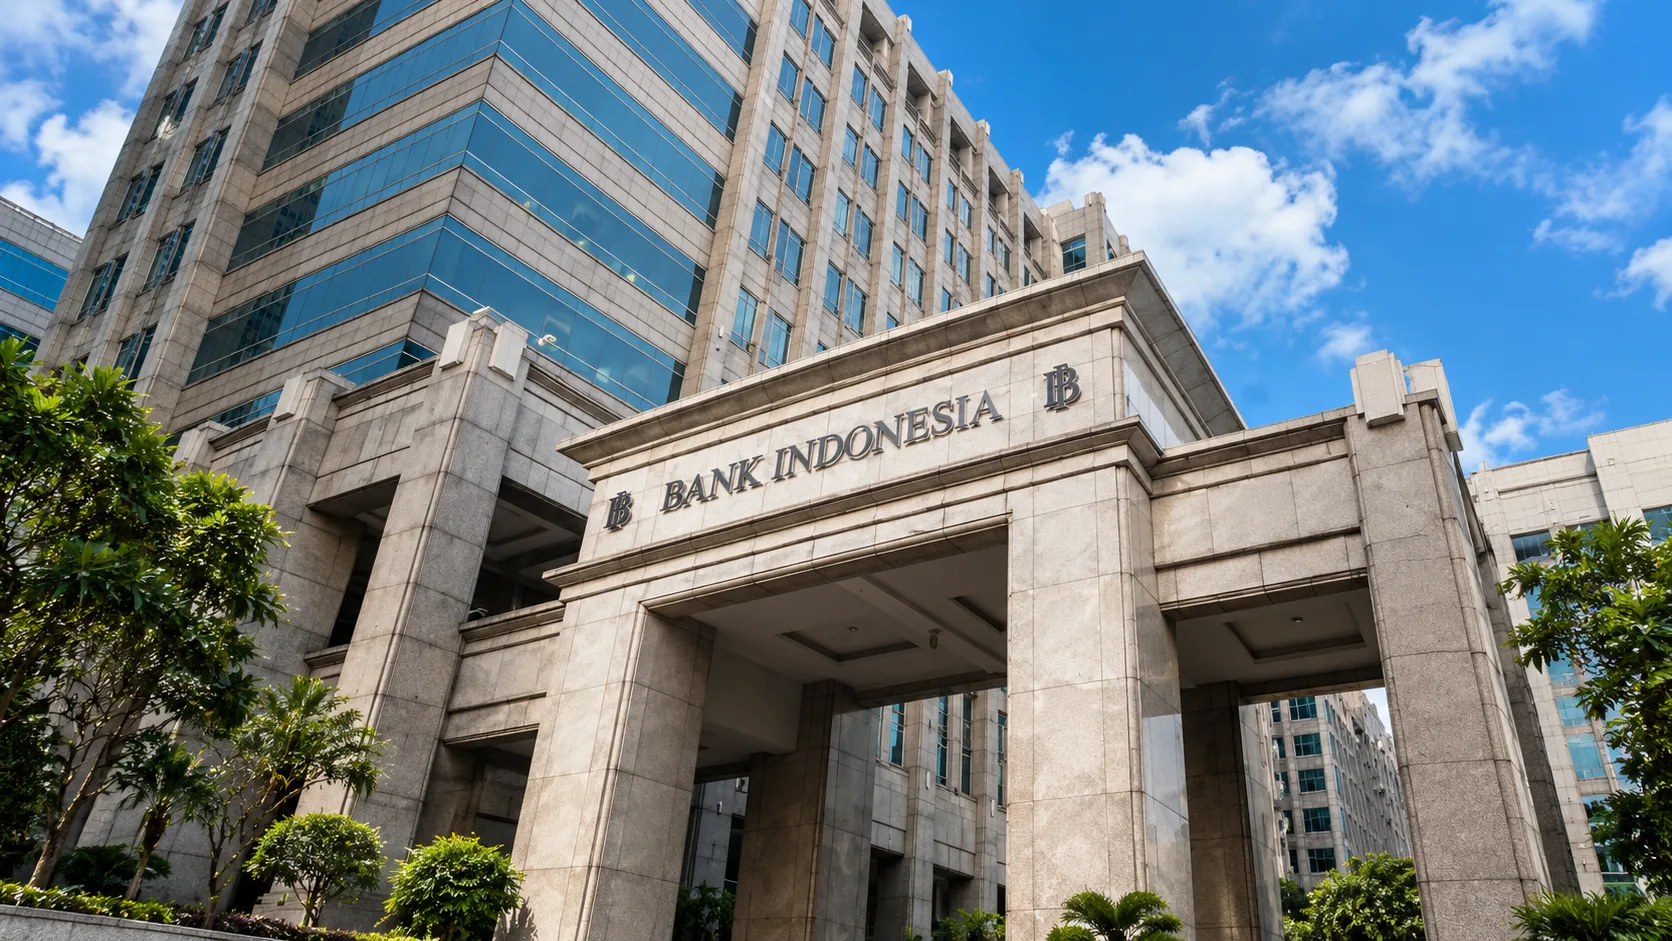
ARUSWARTA.ID – Bank Indonesia (BI) memperpanjang kebijakan pelonggaran uang muka atau down payment (DP) untuk pembelian properti dan kendaraan bermotor baru hingga 31 Desember 2027. Keputusan tersebut diumumkan dalam hasil Rapat Dewan Gubernur (RDG) BI pada 21 Oktober 2026.
Perpanjangan ini memberikan kesempatan bagi perbankan dan lembaga pembiayaan untuk tetap menawarkan skema kredit dengan uang muka rendah, termasuk DP 0 persen sesuai ketentuan yang berlaku. Sebelumnya, kebijakan pelonggaran tersebut dijadwalkan berakhir pada 31 Desember 2026.
Berdasarkan pengumuman resmi BI, aturan baru berlaku mulai 1 Januari hingga 31 Desember 2027. Kebijakan ini mencakup pembiayaan properti melalui rasio loan to value (LTV) atau financing to value (FTV) hingga 100 persen serta uang muka minimum 0 persen untuk kredit dan pembiayaan kendaraan bermotor baru.
Kredit Rumah Bisa dengan DP 0 Persen
Untuk sektor properti, BI mempertahankan batas rasio LTV/FTV paling tinggi 100 persen. Ketentuan ini mencakup beberapa jenis properti, yakni rumah tapak, rumah susun, serta rumah toko (ruko) dan rumah kantor (rukan).
Rasio LTV/FTV sebesar 100 persen memungkinkan pembiayaan mencapai nilai properti yang menjadi objek kredit. Dengan skema tersebut, konsumen berpeluang memperoleh pembiayaan tanpa uang muka apabila memenuhi persyaratan bank pemberi kredit.
Namun, fasilitas tersebut tidak otomatis berlaku bagi semua pembeli rumah. BI menetapkan bahwa pelonggaran LTV/FTV hingga 100 persen hanya dapat dimanfaatkan oleh bank yang memenuhi kriteria tertentu terkait rasio kredit bermasalah atau non-performing loan (NPL) dan rasio pembiayaan bermasalah atau non-performing financing (NPF).
Karena itu, calon pembeli tetap perlu memeriksa ketentuan bank, hasil penilaian kelayakan kredit, serta persyaratan administrasi sebelum mengajukan pembiayaan.
DP Kendaraan Bermotor Baru Minimum 0 Persen
Selain pembiayaan rumah, BI juga memperpanjang ketentuan uang muka minimum 0 persen untuk kredit atau pembiayaan semua jenis kendaraan bermotor baru.
Dengan perpanjangan ini, bank dan perusahaan pembiayaan tetap memiliki ruang untuk menawarkan skema pembelian kendaraan tanpa uang muka selama periode 1 Januari hingga 31 Desember 2027, sesuai kebijakan dan penilaian risiko masing-masing lembaga.
Ketentuan tersebut mencakup berbagai jenis kendaraan bermotor baru. Meski begitu, DP 0 persen bukan berarti seluruh konsumen pasti memperoleh fasilitas tanpa uang muka.
Lembaga pembiayaan tetap dapat mempertimbangkan kemampuan membayar, riwayat kredit, penghasilan, serta hasil analisis kelayakan calon debitur. Konsumen sebaiknya meminta simulasi cicilan dan memastikan seluruh biaya yang timbul sebelum menandatangani perjanjian pembiayaan.
Kapan Kebijakan Baru Mulai Berlaku?
Perpanjangan yang diputuskan dalam RDG BI Oktober 2026 ini berlaku untuk periode berikut:
| Jenis pembiayaan | Ketentuan | Masa berlaku |
|---|---|---|
| Kredit/pembiayaan properti | Rasio LTV/FTV hingga 100% bagi bank yang memenuhi kriteria NPL/NPF | 1 Januari–31 Desember 2027 |
| Kredit/pembiayaan kendaraan bermotor baru | Uang muka minimum 0% | 1 Januari–31 Desember 2027 |
Sebelum perpanjangan diumumkan, ketentuan pelonggaran tersebut direncanakan berakhir pada 31 Desember 2026. Dengan keputusan terbaru, kebijakan makroprudensial yang longgar tetap dilanjutkan untuk membantu mendukung penyaluran kredit dan pembiayaan di sektor riil.
Tujuan BI Mempertahankan Kebijakan DP Rendah
Perpanjangan aturan ini merupakan bagian dari upaya BI menjaga momentum penyaluran kredit dan pembiayaan, dengan tetap memperhatikan prinsip kehati-hatian serta stabilitas sistem keuangan.
Kemudahan uang muka berpotensi membantu masyarakat yang memiliki kemampuan membayar cicilan tetapi terkendala menyiapkan dana awal untuk membeli rumah atau kendaraan. Dari sisi industri, kebijakan tersebut juga memberi ruang bagi perbankan dan perusahaan pembiayaan untuk mempertahankan penyaluran kredit.
Walaupun demikian, fasilitas DP rendah perlu diikuti perencanaan keuangan yang matang. Konsumen tetap harus memperhitungkan cicilan bulanan, biaya administrasi, asuransi, pajak, serta pengeluaran rutin lainnya agar pembiayaan tidak membebani keuangan rumah tangga.
Hal yang Perlu Diperhatikan Konsumen
Masyarakat yang berencana mengambil KPR atau kredit kendaraan sebaiknya tidak hanya berfokus pada besarnya uang muka. Total pembayaran selama masa kredit dan kemampuan memenuhi cicilan secara konsisten juga perlu menjadi pertimbangan utama.
Untuk pembelian rumah, calon debitur perlu menanyakan apakah bank yang dipilih memenuhi persyaratan untuk menawarkan rasio LTV/FTV hingga 100 persen. Sementara itu, pembeli kendaraan sebaiknya memastikan skema DP, tenor, suku bunga atau margin, dan biaya tambahan yang berlaku pada perusahaan pembiayaan.
Konsumen juga perlu memahami bahwa keputusan akhir tetap berada pada lembaga pemberi kredit atau pembiayaan berdasarkan kebijakan dan hasil penilaian masing-masing.
Kesimpulan
Bank Indonesia memperpanjang pelonggaran rasio LTV/FTV properti hingga 100 persen dan ketentuan DP minimum 0 persen untuk kendaraan bermotor baru sampai 31 Desember 2027. Kebijakan tersebut berlaku mulai 1 Januari 2027 sebagai kelanjutan dari aturan yang sebelumnya berakhir pada penghujung 2026.
Meski membuka peluang pembelian rumah dan kendaraan dengan uang muka lebih rendah, fasilitas tersebut tidak otomatis diberikan kepada semua konsumen. Persyaratan bank, kelayakan kredit, kemampuan membayar, dan ketentuan perusahaan pembiayaan tetap menjadi faktor penting sebelum pengajuan disetujui.